Domain briefmarken-welt.de kaufen?
Wir ziehen mit dem Projekt
briefmarken-welt.de um.
Sind Sie am Kauf der Domain
briefmarken-welt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain briefmarken-welt.de kaufen?
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
Wann erhält man verpflegungsmehraufwand?
Verpflegungsmehraufwand erhält man, wenn man beruflich unterwegs ist und sich außerhalb seiner eigenen Wohnung aufhält. Dies kann beispielsweise auf Dienstreisen, Fortbildungen oder Geschäftsreisen der Fall sein. Der Verpflegungsmehraufwand dient dazu, die zusätzlichen Kosten für Mahlzeiten abzudecken, die entstehen, wenn man nicht zuhause essen kann. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land beziehungsweise der Stadt, in der man sich befindet. Es ist wichtig, die entsprechenden Belege und Nachweise für die beruflichen Gründe des Aufenthalts aufzubewahren, um den Verpflegungsmehraufwand steuerlich geltend machen zu können. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Papermoon "Wein Sammlung"Vliestapete, Wein Sammlung, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PHILOTAX GmbH: Deutschland Briefmarkenkatalog 1849 - 2020 10. AuflageDeutschland Briefmarkenkatalog 1849 - 2020 10. Auflage , Über 13.300 Abbildungen und Datensätze - über 130 Sammelgebiete - Topaktuell Briefmarken bis einschließlich 6. Juli 2023 - reale Handelspreise, das sind nur einige Fakten die der neue Deutschland-Katalog 10. Auflage zu bieten hat. Katalogpreise und Ausgabedaten wurden komplett überarbeitet. Zur PHILOTAX Nummer erhalten Sie die Michel-Nummer als zusätzliche Referenz-Katalog Nummer. Suche und Ausdrucke werden unterstützt. Folgende Ausgabegebiete sind enthalten: alle Gebiete von Altdeutschland (von Baden-Norddeutscher Bund) Deutsches Reich zusätzlich Deutsche Auslandspostämter (Deutsche Post in China, Deutsche Post in Marokko, Deutsche Post in der Türkei) Deutsche Kolonien (Deutsche-Neuguinea, Deutsch-Ostafrika, Deutsch-Südwestafrika, Kamerun, Karolinen, Kiautschou, Marianen, Marshall-Inseln, Samoa, Togo, Witu) Generalgouvernement, Memel, Danzig, Böhmen und Mähren Deutsche Besetzungsausgaben 1914/18 (Landespost in Belgien, Etappengebiet West, Oberbefehlshaber Ost, Dorpat, Grodno, Libau, Landesbotenpost der 10. Armee, Deutsche Post in Polen, Militärverwaltung in Rumänin, Etappengebiet der 9. Armee) Deutsche Abstimmungsgebiete (Allenstein, Marienwerder, Oberschlesien, Oppelner Notausgaben, Schleswig etc.) Deutsche Besetzungsausgaben 1939/45 (32 Gebiet von Albanien bis Zara), Feldpost Saar, Saargebiet, Saarland Alliierte Besetzung Deutsche Demokratische Republik Berlin Bundesrepublik alle Ausgaben bis einschließlich 6. Juli 2023 Deutsche Lokalausgaben ab 1945 Sudentenland Funktionen und Ausdrucke Albenblatterstellung, Bestandserfassung, Sammelalbenkärtchen, Katalog-, Bestands-, Fehl-, und Dublettenlisten, eigene individuelle Alben uvm. , Arzneimittel- & Kondomautomaten > Warenautomaten & Dispenser , Auflage: 10. Auflage, Erscheinungsjahr: 202404, Produktform: DI, Autoren: PHILOTAX GmbH, Edition: ENL, Auflage: 23010, Auflage/Ausgabe: 10. Auflage, Abbildungen: über 13.300 Abbildungen und über 13.300 Datensätze., Keyword: Briefmarken; Briefmarkensoftware für Deutschland; Software für Briefmarken; Briefmarke; Briefmarken-Katalog; Katalog für Briefmarkensammler; Briefmarkensammler; Briefmarkensammlung, Fachschema: Briefmarke - Philatelie, Warengruppe: Software/Sammlerkataloge/Antiquitäten, Fachkategorie: Antiquitäten und Sammelobjekte, UNSPSC: 85234920, Warenverzeichnis für die Außenhandelsstatistik: 85234920, Verlag: PHILOTAX GMBH, Verlag: PHILOTAX GMBH, Verlag: Philotax GmbH, Länge: 196, Breite: 140, Höhe: 16, Gewicht: 94, Produktform: DVD-ROM, Genre: Software, Genre: Software, Vorgänger: 2070020,47,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philalux Briefmarken PrüfgerätPhilalux Briefmarken Prüfgerät , Philalux3. Das universelle Prüfgerät. Dieses seit Jahren bewährte, universell einsetzbare Prüfgerät ist ideal zur Prüfung und Betrachtung von Münzen, Banknoten, Briefmarken, Dokumenten, Mineralien, Edelsteinen usw. Erkennung von Erhaltungsgraden, Druckarten, Fluoreszenzen, Phosphoreszenzen usw. Es liegt jetzt bereits in der dritten, aktualisierten Version vor. Die vielfältige Ausstattung erlaubt die unterschiedlichsten Einsatzgebiete: Großlupe 135 x 65 mm, Vergrößerung 2,5 fach. Rundlupe mit 22 mm Durchmesser, Vergrößerung 12 fach. UVC-Lampe mit Vorsatz zur Untersuchung von Phosphoreszenzen. UV-Lampe mit 9 Watt Leistung für Fluoreszenzen. Unterlicht zur Durchleuchtung z.B. von Banknoten, Dokumenten (Wasserzeichen). Jetzt neu mit Graphit-Detektor z.B. für US-Banknoten. Mit 220 V Netzanschluß. 50 Hz, 90 mA. , > , Erscheinungsjahr: 20180501, Produktform: NonBook, Abbildungen: mit Abbildung, Fachschema: Non Books / Sammelalben, Warengruppe: NB/Sonstiges (Adreßbücher, Alben, Blankobooks), UNSPSC: 44201900, Warenverzeichnis für die Außenhandelsstatistik: 44201900, Sender’s product category: NONBO, Länge: 221, Breite: 161, Höhe: 147, Gewicht: 1198, Produktform: NonBook, Genre: Spiele, PBS,126,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Wein Sammlung"Vliestapete, Wein Sammlung, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist ein verpflegungsmehraufwand?
Ein Verpflegungsmehraufwand ist eine steuerlich absetzbare Ausgabe, die entsteht, wenn man sich auswärts beruflich bedingt aufhält und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können beispielsweise für Mahlzeiten oder Getränke anfallen, die nicht durch den Arbeitgeber erstattet werden. Der Verpflegungsmehraufwand kann je nach Dauer des beruflichen Aufenthalts und dem jeweiligen Land variieren. Es gibt gesetzlich festgelegte Pauschbeträge, die als Verpflegungsmehraufwand geltend gemacht werden können. Es ist wichtig, die entsprechenden Belege und Nachweise für die entstandenen Kosten aufzubewahren, um sie bei der Steuererklärung geltend machen zu können. **
-
Wird der verpflegungsmehraufwand versteuert?
Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er im Rahmen einer Dienstreise anfällt. Dabei gelten bestimmte Pauschbeträge je nach Reiseland und Dauer des Aufenthalts. Diese Pauschbeträge sind festgelegt und müssen nicht versteuert werden. Es ist jedoch wichtig, dass die Voraussetzungen für die steuerfreie Behandlung des Verpflegungsmehraufwands eingehalten werden, wie z.B. die Abwesenheit von mehr als 8 Stunden am Tag oder die Übernachtung außerhalb des eigenen Wohnorts. Bei Zweifeln oder Sonderfällen empfiehlt es sich, steuerlichen Rat einzuholen, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
-
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
Wann ist verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand ist steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird. In diesem Fall muss der Betrag in der Steuererklärung angegeben werden. Wenn der Verpflegungsmehraufwand jedoch nicht vom Arbeitgeber erstattet wird, kann er als Werbungskosten geltend gemacht werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort des beruflichen Aufenthalts. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen zum Verpflegungsmehraufwand zu informieren oder einen Steuerberater zu konsultieren. **
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
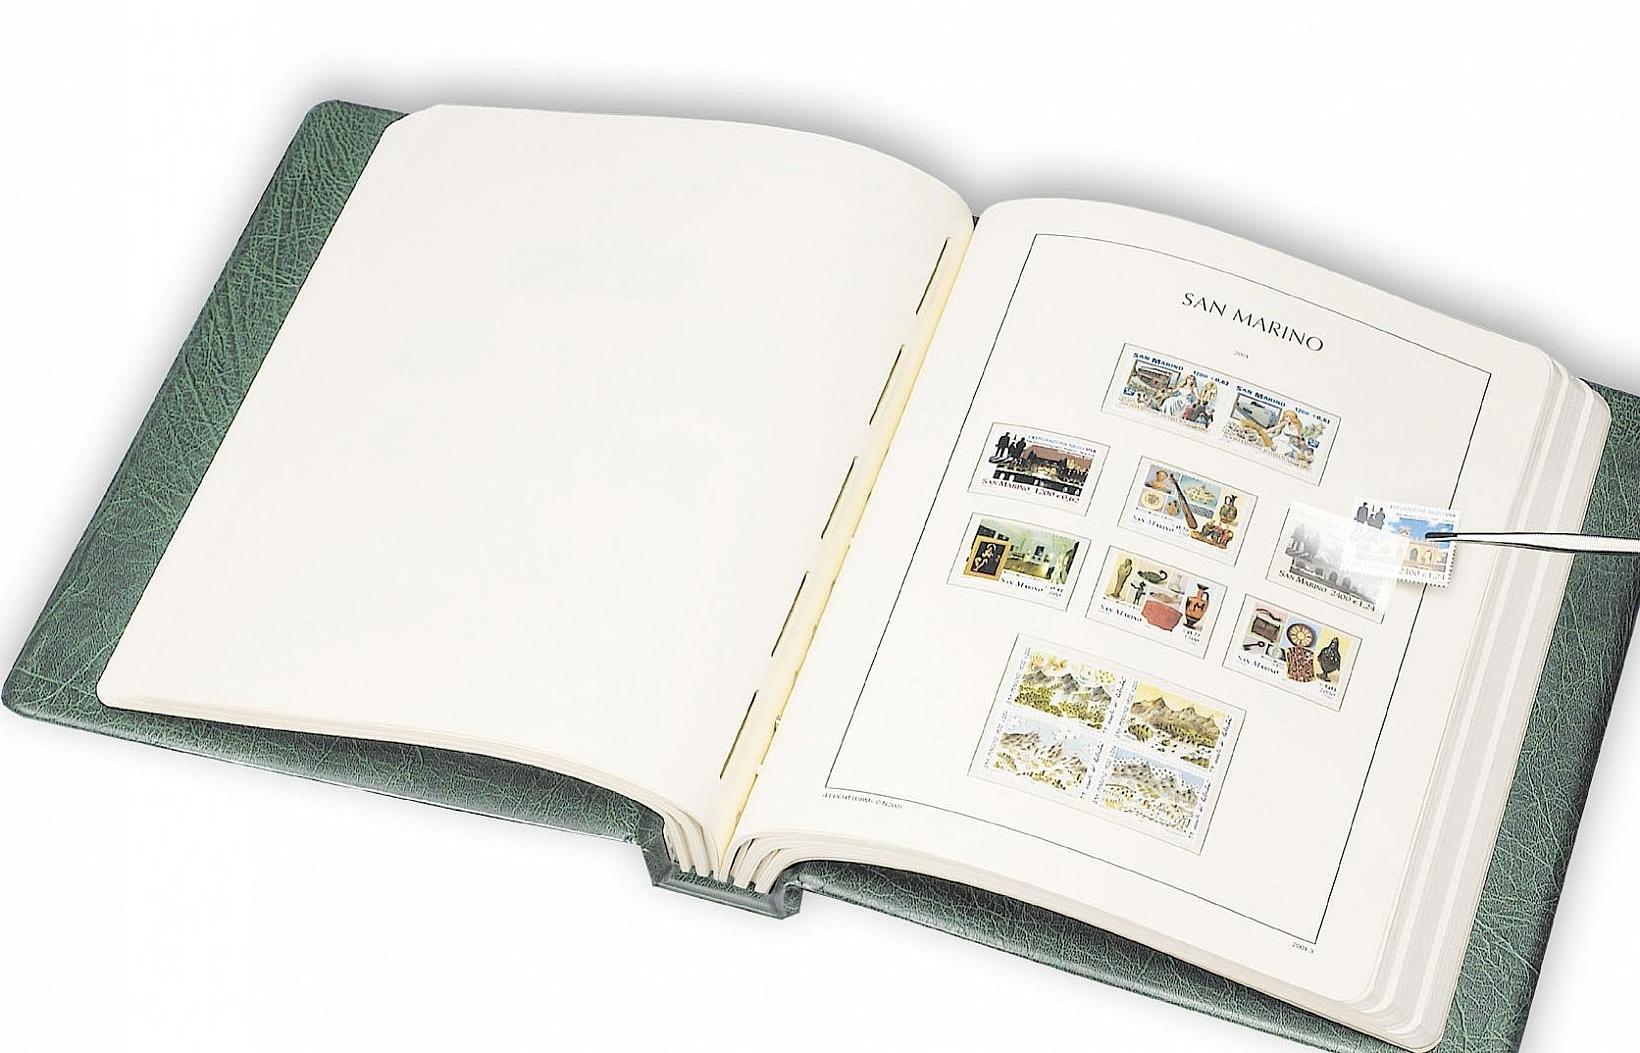
Briefmarkenalbum Vordruckblätter Belgien 2020-2024, 67 BlattDie Vordruckblätter mit Klemmschienen für Belgien 2020-2024 bringen Struktur in Ihr Briefmarkenalbum. Jede Marke findet ihren festen Platz in der dafür vorgesehenen Klemmschiene, geschützt vor Staub und Berührung.67 Blätter im Format 270 x 297 mm, passend zum 13er-LochungssystemDetaillierter Offsetdruck in Schwarz-Weiß auf säurefreiem, holzfreiem Karton (170 g/m²)Klemmschienen aus weichmacherfreier, glasklarer und entspiegelter PolystyrolfolieFixieren die Briefmarken präzise und schützen zuverlässig vor BeschädigungSäurefreies Karton und 13er-Lochung mit Langlochperforation für bessere Planlage DeutschlandDie schwarz-weißen Abbildungen dienen als Orientierungshilfe: Auf einen Blick erkennen Sie, welche Ausgaben Ihrer belgischen Sammlung noch fehlen. So ergänzen Sie Ihr Album systematisch - ein Hilfsmittel, das zu Ihrer philatelistischen Leidenschaft passt.480,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
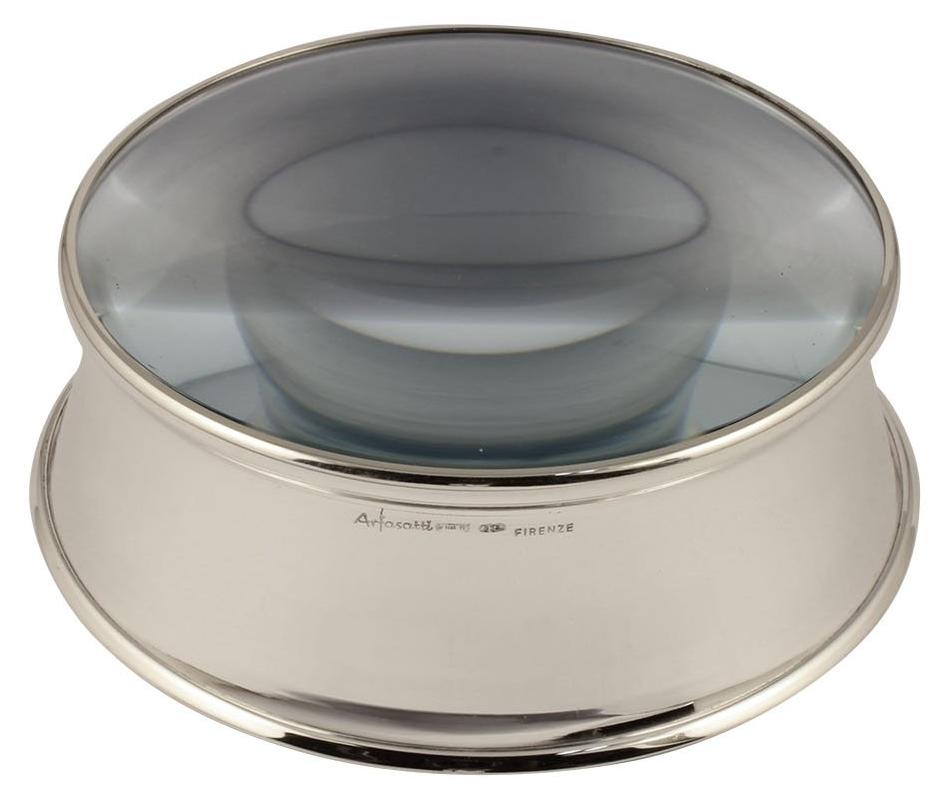
Philatelie-Lupe, Sterlingsilber 925, handgefertigt, 61 mmDiese philatelistische Lupe wurde in meiner Werkstatt in Florenz aus massivem 925er Sterlingsilber . Die Linse ist direkt in das Silber gefasst. Die Philatelie-Lupe eignet sich auch als Briefbeschwerer.Massives Sterlingsilber 925, poliert, Größe 12Durchmesser 61 mm, Höhe 22 mmVergrößerungsglas mit 50 mm DurchmesserItalienisches Handwerk446,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Wein Sammlung"Vliestapete, Wein Sammlung, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PHILOTAX GmbH: Deutschland Briefmarkenkatalog 1849 - 2020 10. AuflageDeutschland Briefmarkenkatalog 1849 - 2020 10. Auflage , Über 13.300 Abbildungen und Datensätze - über 130 Sammelgebiete - Topaktuell Briefmarken bis einschließlich 6. Juli 2023 - reale Handelspreise, das sind nur einige Fakten die der neue Deutschland-Katalog 10. Auflage zu bieten hat. Katalogpreise und Ausgabedaten wurden komplett überarbeitet. Zur PHILOTAX Nummer erhalten Sie die Michel-Nummer als zusätzliche Referenz-Katalog Nummer. Suche und Ausdrucke werden unterstützt. Folgende Ausgabegebiete sind enthalten: alle Gebiete von Altdeutschland (von Baden-Norddeutscher Bund) Deutsches Reich zusätzlich Deutsche Auslandspostämter (Deutsche Post in China, Deutsche Post in Marokko, Deutsche Post in der Türkei) Deutsche Kolonien (Deutsche-Neuguinea, Deutsch-Ostafrika, Deutsch-Südwestafrika, Kamerun, Karolinen, Kiautschou, Marianen, Marshall-Inseln, Samoa, Togo, Witu) Generalgouvernement, Memel, Danzig, Böhmen und Mähren Deutsche Besetzungsausgaben 1914/18 (Landespost in Belgien, Etappengebiet West, Oberbefehlshaber Ost, Dorpat, Grodno, Libau, Landesbotenpost der 10. Armee, Deutsche Post in Polen, Militärverwaltung in Rumänin, Etappengebiet der 9. Armee) Deutsche Abstimmungsgebiete (Allenstein, Marienwerder, Oberschlesien, Oppelner Notausgaben, Schleswig etc.) Deutsche Besetzungsausgaben 1939/45 (32 Gebiet von Albanien bis Zara), Feldpost Saar, Saargebiet, Saarland Alliierte Besetzung Deutsche Demokratische Republik Berlin Bundesrepublik alle Ausgaben bis einschließlich 6. Juli 2023 Deutsche Lokalausgaben ab 1945 Sudentenland Funktionen und Ausdrucke Albenblatterstellung, Bestandserfassung, Sammelalbenkärtchen, Katalog-, Bestands-, Fehl-, und Dublettenlisten, eigene individuelle Alben uvm. , Arzneimittel- & Kondomautomaten > Warenautomaten & Dispenser , Auflage: 10. Auflage, Erscheinungsjahr: 202404, Produktform: DI, Autoren: PHILOTAX GmbH, Edition: ENL, Auflage: 23010, Auflage/Ausgabe: 10. Auflage, Abbildungen: über 13.300 Abbildungen und über 13.300 Datensätze., Keyword: Briefmarken; Briefmarkensoftware für Deutschland; Software für Briefmarken; Briefmarke; Briefmarken-Katalog; Katalog für Briefmarkensammler; Briefmarkensammler; Briefmarkensammlung, Fachschema: Briefmarke - Philatelie, Warengruppe: Software/Sammlerkataloge/Antiquitäten, Fachkategorie: Antiquitäten und Sammelobjekte, UNSPSC: 85234920, Warenverzeichnis für die Außenhandelsstatistik: 85234920, Verlag: PHILOTAX GMBH, Verlag: PHILOTAX GMBH, Verlag: Philotax GmbH, Länge: 196, Breite: 140, Höhe: 16, Gewicht: 94, Produktform: DVD-ROM, Genre: Software, Genre: Software, Vorgänger: 2070020,47,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
-
Wann erhält man verpflegungsmehraufwand?
Verpflegungsmehraufwand erhält man, wenn man beruflich unterwegs ist und sich außerhalb seiner eigenen Wohnung aufhält. Dies kann beispielsweise auf Dienstreisen, Fortbildungen oder Geschäftsreisen der Fall sein. Der Verpflegungsmehraufwand dient dazu, die zusätzlichen Kosten für Mahlzeiten abzudecken, die entstehen, wenn man nicht zuhause essen kann. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land beziehungsweise der Stadt, in der man sich befindet. Es ist wichtig, die entsprechenden Belege und Nachweise für die beruflichen Gründe des Aufenthalts aufzubewahren, um den Verpflegungsmehraufwand steuerlich geltend machen zu können. **
-
Was ist ein verpflegungsmehraufwand?
Ein Verpflegungsmehraufwand ist eine steuerlich absetzbare Ausgabe, die entsteht, wenn man sich auswärts beruflich bedingt aufhält und dadurch zusätzliche Verpflegungskosten entstehen. Diese Kosten können beispielsweise für Mahlzeiten oder Getränke anfallen, die nicht durch den Arbeitgeber erstattet werden. Der Verpflegungsmehraufwand kann je nach Dauer des beruflichen Aufenthalts und dem jeweiligen Land variieren. Es gibt gesetzlich festgelegte Pauschbeträge, die als Verpflegungsmehraufwand geltend gemacht werden können. Es ist wichtig, die entsprechenden Belege und Nachweise für die entstandenen Kosten aufzubewahren, um sie bei der Steuererklärung geltend machen zu können. **
-
Wird der verpflegungsmehraufwand versteuert?
Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er im Rahmen einer Dienstreise anfällt. Dabei gelten bestimmte Pauschbeträge je nach Reiseland und Dauer des Aufenthalts. Diese Pauschbeträge sind festgelegt und müssen nicht versteuert werden. Es ist jedoch wichtig, dass die Voraussetzungen für die steuerfreie Behandlung des Verpflegungsmehraufwands eingehalten werden, wie z.B. die Abwesenheit von mehr als 8 Stunden am Tag oder die Übernachtung außerhalb des eigenen Wohnorts. Bei Zweifeln oder Sonderfällen empfiehlt es sich, steuerlichen Rat einzuholen, um mögliche steuerliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
-
Philalux Briefmarken PrüfgerätPhilalux Briefmarken Prüfgerät , Philalux3. Das universelle Prüfgerät. Dieses seit Jahren bewährte, universell einsetzbare Prüfgerät ist ideal zur Prüfung und Betrachtung von Münzen, Banknoten, Briefmarken, Dokumenten, Mineralien, Edelsteinen usw. Erkennung von Erhaltungsgraden, Druckarten, Fluoreszenzen, Phosphoreszenzen usw. Es liegt jetzt bereits in der dritten, aktualisierten Version vor. Die vielfältige Ausstattung erlaubt die unterschiedlichsten Einsatzgebiete: Großlupe 135 x 65 mm, Vergrößerung 2,5 fach. Rundlupe mit 22 mm Durchmesser, Vergrößerung 12 fach. UVC-Lampe mit Vorsatz zur Untersuchung von Phosphoreszenzen. UV-Lampe mit 9 Watt Leistung für Fluoreszenzen. Unterlicht zur Durchleuchtung z.B. von Banknoten, Dokumenten (Wasserzeichen). Jetzt neu mit Graphit-Detektor z.B. für US-Banknoten. Mit 220 V Netzanschluß. 50 Hz, 90 mA. , > , Erscheinungsjahr: 20180501, Produktform: NonBook, Abbildungen: mit Abbildung, Fachschema: Non Books / Sammelalben, Warengruppe: NB/Sonstiges (Adreßbücher, Alben, Blankobooks), UNSPSC: 44201900, Warenverzeichnis für die Außenhandelsstatistik: 44201900, Sender’s product category: NONBO, Länge: 221, Breite: 161, Höhe: 147, Gewicht: 1198, Produktform: NonBook, Genre: Spiele, PBS,126,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Wein Sammlung"Vliestapete, Wein Sammlung, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Wein Sammlung"Vliestapete, Wein Sammlung, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Wein Sammlung"Vliestapete, Wein Sammlung, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
-
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Wann ist verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand ist steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird. In diesem Fall muss der Betrag in der Steuererklärung angegeben werden. Wenn der Verpflegungsmehraufwand jedoch nicht vom Arbeitgeber erstattet wird, kann er als Werbungskosten geltend gemacht werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort des beruflichen Aufenthalts. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen zum Verpflegungsmehraufwand zu informieren oder einen Steuerberater zu konsultieren. **
-
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.